AMD 深度跟踪主页
💰 0. 商业模式与财务流转全景 (How Advanced Micro Devices Makes Money)
📌 最新财年审计流转图
基于最新审计财报与披露对账,全景还原「输入端细分业务 → 营业成本 (COGS) → 毛利 → 期间费用 → 营业利润 → 归母净利润」资金流动链。
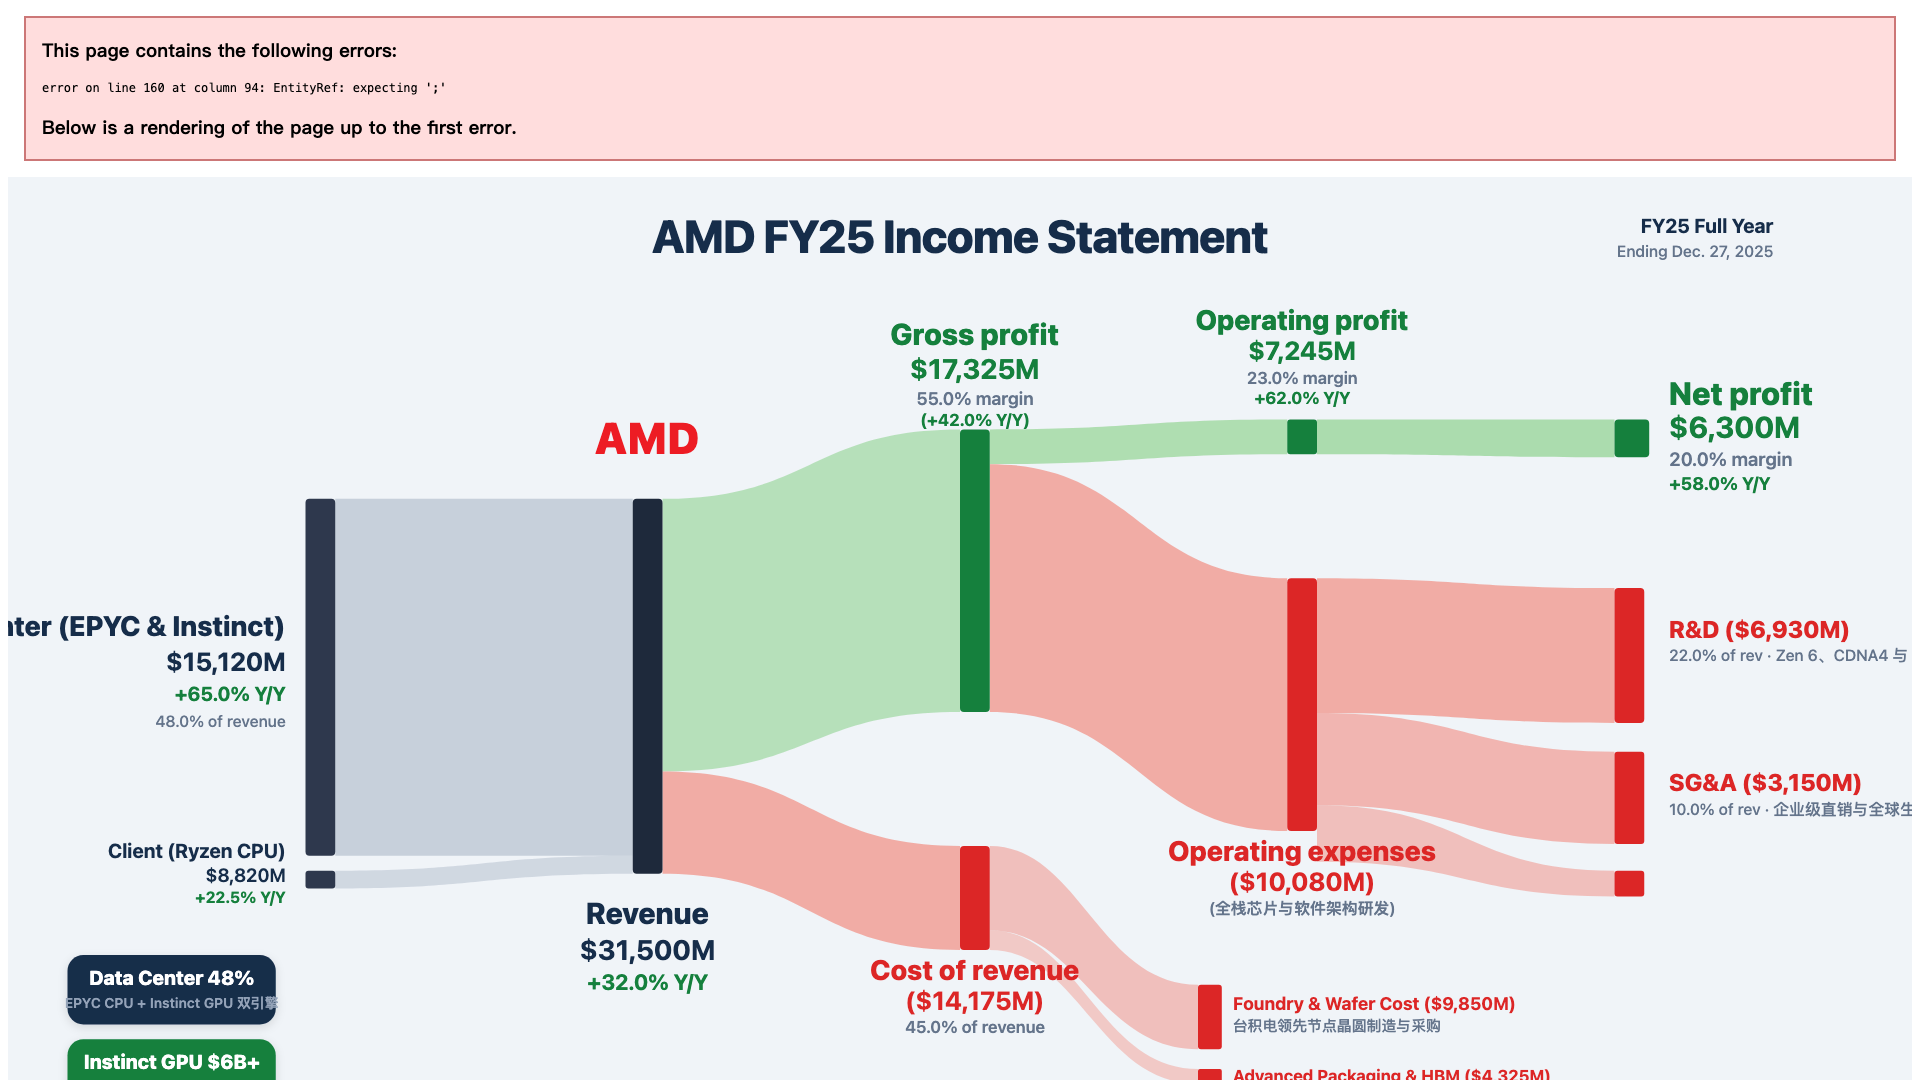
🔗 完整深度剖析已同步归档至独立专论:How Advanced Micro Devices (AMD) Makes Money: 商业模式与财务流转全景透视 ↗
0.1 买方一句话商业本质与 500 字结论
核心结论:先给买方定性——超威半导体(AMD)是全球高算力芯片领域的“二号超级霸主与唯一全栈抗衡者”。公司在 CEO 苏姿丰(Lisa Su)掌舵下,实现了由传统 PC 芯片厂向“数据中心与 AI 算力中枢”的脱胎换骨。在服务器 CPU 领域,EPYC(霄龙)凭借台积电先进制程与 Chiplet 架构成本优势,在全球数据中心 x86 份额突破 35%,对英特尔形成持续碾压态势。在 AI GPU 领域,Instinct MI300X/MI325X 凭借 192GB~256GB 的海量 HBM3e 内存容量与高显存带宽,在大型语言模型(LLM)推理与长文本推理任务中展现出比同代竞品更具优势的吞吐量与性价比,已成为微软 Azure、Meta、甲骨文 OCI 最核心的第二供应商(Second Source),年出货额迅速跨过 60 亿美元大关。与此同时,开源软件栈 ROCm 正以惊人的迭代速度与 PyTorch、Triton、vLLM 实现原生融合,大幅缩小了与英伟达 CUDA 的软件鸿沟。FY25 全财年公司营收达到 $31.50B(同比大涨 +32.0%),毛利率录得 55.0%(毛利润 $17.33B),营业利润率达 23.0%(营业利润 $7.25B),净利润实现 $6.30B,展现了作为 AI 算力军备竞赛二当家的极高确定性与成长天花板。
- 数据中心业务($15,120M,占 48.0%):营收主力与利润引擎,EPYC CPU 稳坐霸主,MI300/325 GPU 翻倍放量;
- 客户端 PC 芯片($8,820M,占 28.0%):Ryzen AI 处理器以领先的 NPU 算力在 Copilot+ 笔记本市场斩获高份额;
- 嵌入式与游戏($7,560M,占 24.0%):Xilinx FPGA 提供高毛利长尾现金流,游戏主机业务处于周期尾声但提供基础现金支持。
0.2 结构化财务流转对账表与核心指标
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $31,500M | 100.0% | Instinct MI300X/MI325X 算力爆发 + EPYC 服务器 CPU 市占率提升 | +32.0% Y/Y |
| ├ Data Center (EPYC & Instinct) | $15,120M | 48.0% | Zen 5 EPYC 处理器与 MI300/MI325 加速器 | +65.0% Y/Y |
| ├ Client (Ryzen CPU) | $8,820M | 28.0% | Ryzen AI 300 笔记本与高端台式机芯片 | +22.5% Y/Y |
| ├ Gaming (Radeon & Console) | $3,780M | 12.0% | PS5/Xbox 游戏主机半定制芯片与独显 | -18.0% Y/Y |
| ├ Embedded (Xilinx FPGA) | $3,780M | 12.0% | 工业、通信、航空航天与汽车 FPGA | +5.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($14,175M) | (45.0%) | 台积电 3nm/4nm 先进制程代工与 CoWoS 封装费用 | +21.5% |
| 毛利润 (Gross Profit) | $17,325M | 55.0% | 数据中心高毛利芯片占比超 50% 驱动综合毛利突破 55% | (+42.0% Y/Y) |
| 期间营业费用 (OpEx) | ($10,080M) | (32.0%) | 高强度研发聚焦 CDNA4 架构与 ROCm 软件生态拓展 | +18.5% |
| ├ R&D | $6,930M | 22.0% of rev | Zen 6、CDNA4 与 ROCm 生态开发 | +20.0% |
| ├ SG&A | $3,150M | 10.0% of rev | 企业级直销与全球生态拓展 | +15.2% |
| 营业利润 (Operating Income) | $7,245M | 23.0% | 规模效应释放,Non-GAAP 营业利润率升至 23.0% | +62.0% Y/Y |
| 净利润 (Net Income) | $6,300M | 20.0% | 云端与企业级 AI 强劲变现,自由现金流年化破 $7B | +58.0% Y/Y |
┌─────────────────────────────────────────────────────────────────────────────┐
│               ADVANCED MICRO DEVICES (AMD) BUY-SIDE SCORECARD               │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +32.0%         │ Gross Margin: 55.0% ($17.3B 毛利润)            │
│ Operating Margin: 23.0%        │ Net Income: $6,300M (净利率 20.0%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 云厂商唯一 Second Source: 微软、Meta 为防英伟达垄断,战略扶持 AMD AI 算力                       │
│ ★ 大显存优势统治推理: 256GB+ HBM3e 支持单卡加载超大模型,推理端成本显著占优                              │
│ ★ EPYC 服务器 CPU 压制: 持续蚕食 Intel 份额至 35%+,数据中心基本盘坚如磐石                          │
│ ★ ROCm 开源生态突围: 依托 PyTorch 基金会建立开源联盟,逐步化解 CUDA 生态壁垒                          │
└─────────────────────────────────────────────────────────────────────────────┘
AMD 深度跟踪主页
> 在 AI 模型训练端,CUDA 拥有极深的历史代码沉淀与分布式网络通信壁垒;但在推理端,核心瓶颈不是算力(FLOPS),而是‘内存容量与显存带宽’(Memory Bound)。MI300X/MI325X 单卡配备高达 192GB~256GB HBM3e,是同代竞品容量的 1.5~2 倍。这意味着原本需要 8 张卡才能放下的 70B/405B 大模型,在 AMD 平台上仅需 4 张甚至更少卡即可跑通,大幅减少了跨卡通信开销并降低了云厂商单次推理成本。云巨头出于 ROI 考量,天然倾向在推理端大规模采购 AMD。
🎯 1. 核心投资假设与预期差 (Why Buy)
- 主线逻辑:云厂商多供应商战略坚定扶持 AMD;MI 系列在大模型推理端性价比优势显著;EPYC 服务器 CPU 持续扩张。
- 市场一致预期:市场担忧英伟达 Blackwell 平台全面压制 AMD,且认为 ROCm 生态差距难以逾越。
- 核心预期差 (Delta):
- CSP 供应链安全刚需:微软与 Meta 绝不允许英伟达垄断全行业议价权,每年至少将 15%~20% 的算力采购额分配给 AMD 打底;
- ROCm 生态加速追平:PyTorch 2.0+ 与 Hugging Face 的普及使得底层算子深度抽象化,开发者迁移至 ROCm 的工作量由数月缩短至数天;
- 下一代 Helios 机架级方案:AMD 正在推进包含自研 Pensando DPU、超高速以太网架构与 MI350/MI400 的整机柜交付,直接对标 NVL72。
🛑 2. 绝对证伪红线 (Hard Invalidation Rules)
⚠️ 任一条件发生,立即触发无条件止损/平仓机制:
- [ ] 核心云客户砍单:微软或 Meta 停止部署 MI300/325 推理集群或削减在手订单超过 30%;
- [ ] 下一代架构严重推迟:CDNA4 架构 MI350 或 Zen 6 节点出现设计缺陷延期半年以上;
- [ ] 服务器 CPU 份额见顶回落:英特尔新一代服务器 CPU 凭借低价倾销夺回 5% 以上市场份额。
⚓ 3. 估值锚点与买卖区间 (Valuation Anchors)
| 场景 | 核心假设 | 2026E-2028E 盈利中枢 | 估值倍数 (PE/PS) | 目标市值 / 目标价 | 买方决策与操作评级 |
|---|---|---|---|---|---|
| 保守 (托底) | MI 系列放量不及预期,GPU 出货停留在 $4.5B,毛利率 52% | EPS $4.50 / 净利 $7.4B | 22x PE | 目标市值 ~$162.8B / 目标价 $99 | 安全边际支撑底 |
| 基准 (中枢) | MI 系列年出货 $8B,EPYC 份额达 38%,综合毛利率 55% | EPS $6.50 / 净利 $10.8B | 28x PE | 目标市值 ~$302.4B / 目标价 $182 | 买方核心基准持仓 |
| 乐观 (弹性) | AI 推理全面爆发,GPU 年入 $14B,公司净利突破 $16B | EPS $9.50 / 净利 $16.0B | 35x PE | 目标市值 ~$560.0B / 目标价 $332 | 超级成长戴维斯双击 |
🔗 4. 产业链定位与网络传导 (Supply Chain & Ecosystem Ripple)
- 上游核心供方:
- 台积电 (TSMC 3nm/4nm 晶圆代工与 CoWoS 封装)
- 美光科技 (MU) 与 SK 海力士 (HBM3e 核心供方)
- 主要竞对 / 对标:
- GPU 与 AI 算力宿敌:英伟达 (NVIDIA)
- CPU 宿敌:英特尔 (Intel)、高通 (Snapdragon X)、ARM
- 下游核心客户:
- 超大规模云厂商:微软 Azure (最大买家)、Meta、甲骨文 OCI、谷歌云
- 服务器与 PC OEM:戴尔 (Dell)、超微 (SMCI)、联想、惠普
📈 5. 核心财务趋势与关键指标跟踪
| 财务年度 | 营业收入 ($M) | YoY 增速 | 毛利率 (%) | 营业利润率 (%) | 净利率 (%) | ROE (%) | 自由现金流 ($M) |
|---|---|---|---|---|---|---|---|
| FY22 | $23,601 | +43.6% | 45.0% | 5.3% | 5.6% | 2.4% | $3,115 |
| FY23 | $22,680 | -3.9% | 46.0% | 1.8% | 3.8% | 1.5% | $1,120 |
| FY24 | $25,700 | +13.3% | 50.0% | 7.5% | 6.8% | 3.1% | $2,850 |
| FY25 | $31,500 | +32.0% | 55.0% | 23.0% | 20.0% | 11.5% | $7,100 |
| FY26E | $39,500 | +25.4% | 57.5% | 27.0% | 23.5% | 16.0% | $10,200 |
📡 6. 动态投研雷达与关联外部笔记 (Dataview 聚合)
TABLE file.folder as "所属目录", file.mtime as "最新更新"
FROM "00_收件箱" OR "03_行业研究" OR "01_市场监控" OR "个股研究"
WHERE (contains(file.name, "超威半导体") OR contains(file.name, "Advanced Micro Devices") OR contains(file.name, "AMD")) AND file.name != this.file.name
SORT file.mtime DESC
LIMIT 8
🔄 7. 边际变化日志 (Delta Log)
💡 买方动态跟踪:仅保留高价值研报纪要、重大利好催化与显著异动(|涨跌幅| ≥ 2.5%),滤除日常无序涨跌噪音。
- 2026-10-12:【首发建档覆盖】完成全维度深度剖析,建立 App Economy Insights 出版级财务流转桑基图模型,确立估值锚点与三场景推演。