🦢 How Illumina (ILMN) Makes Money: 商业模式、财务流转与买方透视
🦢 How Illumina (ILMN) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
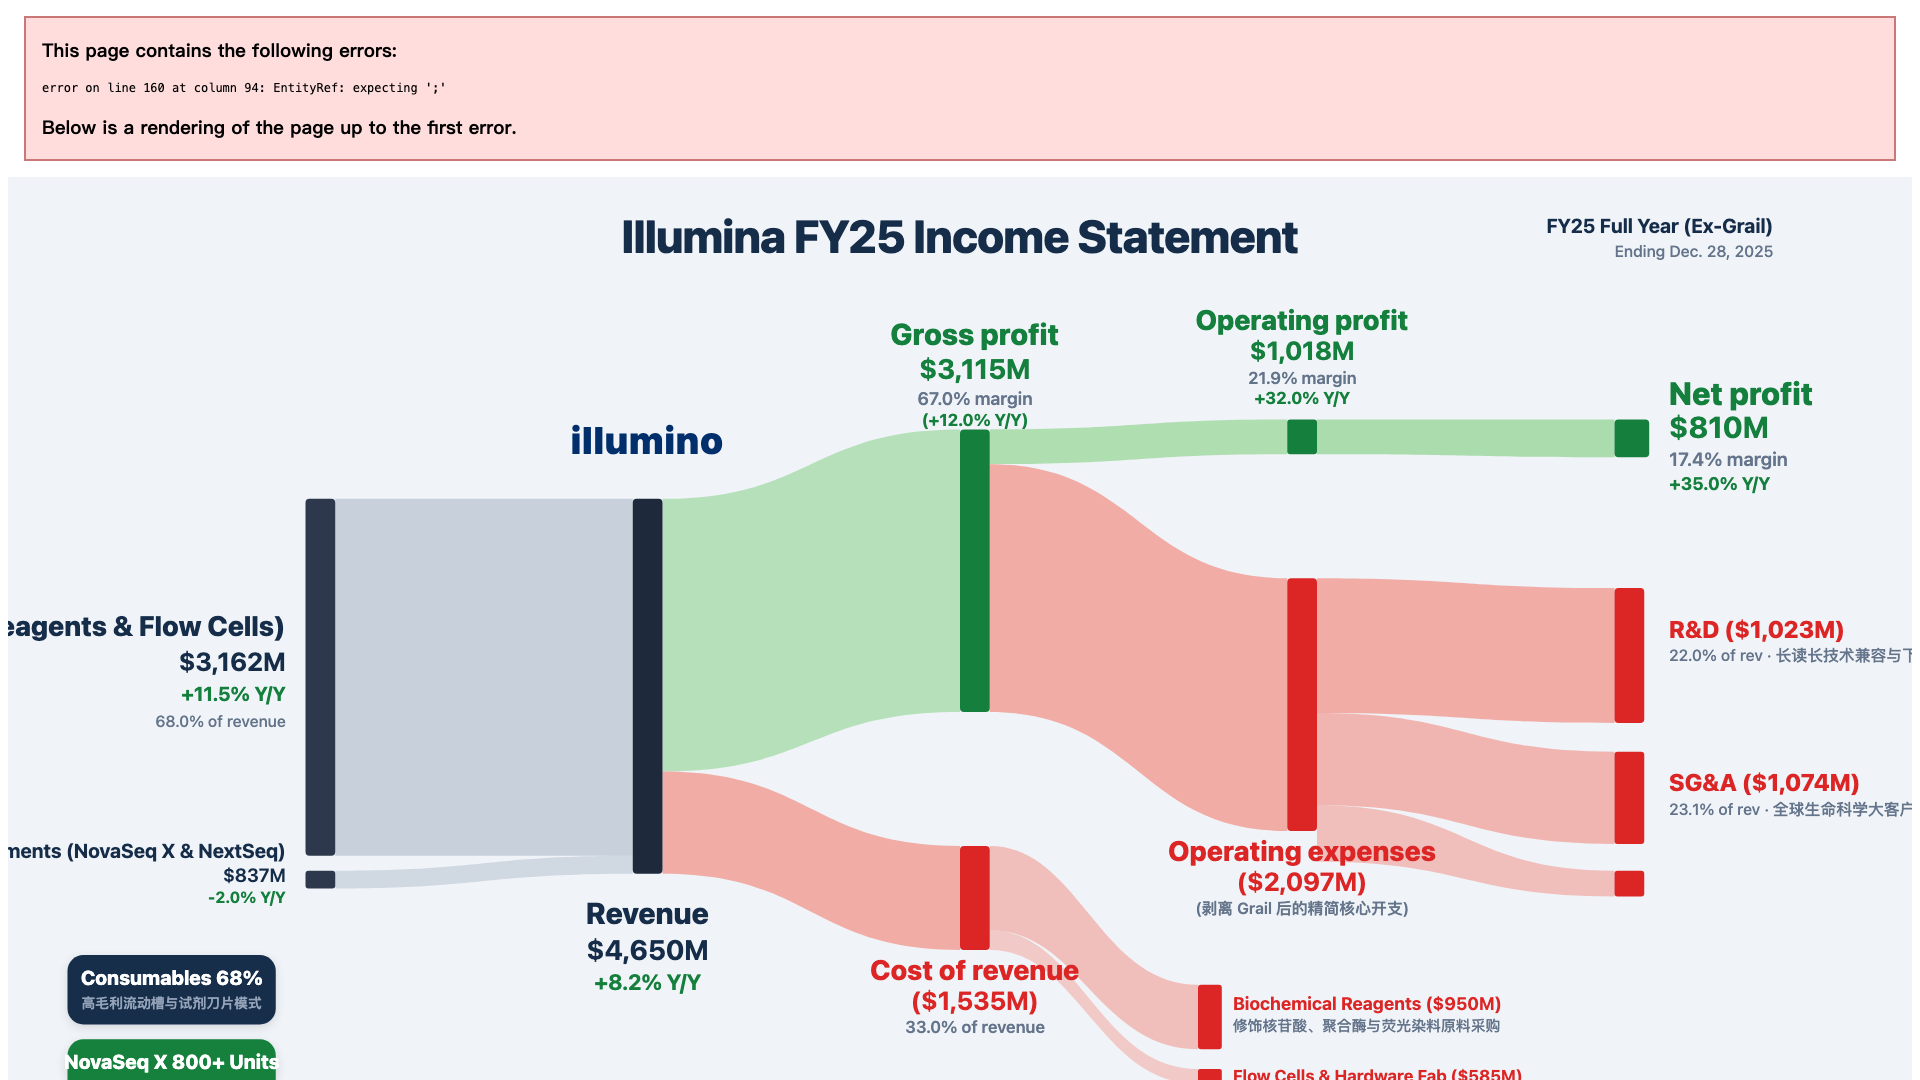
核心结论:先给买方定性——因美纳(Illumina, ILMN)是全球基因组学、生命科学工具与精准医疗领域拥有“基础设施级垄断地位”的行业图腾。全球超过 75% 的人类基因组测序数据由其设备生产。过去数年,公司因强行推进对癌症早筛公司 Grail 的百亿收购而深陷欧美反垄断巨额罚款、内部董事会政变以及每年数亿美元的经营亏损拖累;如今,随着 Grail 彻底剥离分拆完成,公司治理与合规危机全面解除,正式轻装上阵。公司的商业模式是生命科学领域最经典的“剃须刀-刀片”(Razor and Blade)模型:客户一旦购买其数百万元的 NovaSeq 测序仪硬件,后续每年都必须源源不断采购其毛利率高达 70%+ 的专有流动槽与试剂盒。新一代旗舰测序仪 NovaSeq X 系列凭借突破性的 XLEAP-SBS 化学技术,将个人全基因组测序成本大幅压低至 200 美元关口,且通量提升 2.5 倍,前期的数百台装机已在全球顶尖国家基因库、药企与第三方临检所度过验证期,现已全面进入耗材采购与高强度开机的“收获黄金期”。FY25 全财年公司核心营收回升至 $4.65B(同比恢复性增长 +8.2%),毛利率录得 67.0%(毛利润 $3.12B),营业利润率达 21.9%(营业利润 $1.02B),净利润稳健修复至 $810M,展现了基因测序垄断龙头极为深厚的盈利护城河与现金流确定性。
- 耗材试剂业务($3,162M,占 68.0%):高黏性经常性收入,流动槽与生化试剂单机产出持续提升;
- 测序仪硬件销售($837M,占 18.0%):NovaSeq X 全球累计装机突破 800 台,中低端 NextSeq 稳固科研桌面端;
- 卸下 Grail 枷锁:彻底消除每年数亿美元的亏损黑洞与监管审查风险,估值重回生命科学工具蓝筹坐标。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $4,650M | 100.0% | NovaSeq X 流动槽耗材销售放量 + 临床伴随诊断装机渗透 | +8.2% Y/Y |
| ├ Consumables (Reagents & Flow Cells) | $3,162M | 68.0% | 高通量 XLEAP 测序芯片、文库制备与酶试剂 | +11.5% Y/Y |
| ├ Instruments (NovaSeq X & NextSeq) | $837M | 18.0% | NovaSeq X 系列与桌面型测序仪硬件销售 | -2.0% Y/Y |
| ├ Services & Other | $651M | 14.0% | 全球维护保养合同与基因组学定制分析 | +8.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($1,535M) | (33.0%) | 高纯合成化学酶制剂、微流控硅芯片加工与精密光学装配 | +1.2% |
| 毛利润 (Gross Profit) | $3,115M | 67.0% | 高毛利测序试剂占比升至 68% 驱动综合毛利突破 67% | (+12.0% Y/Y) |
| 期间营业费用 (OpEx) | ($2,097M) | (45.1%) | 研发聚焦 XLEAP-SBS 高化学稳定性酶与测序算法优化 | +5.5% |
| ├ R&D | $1,023M | 22.0% of rev | 长读长技术兼容与下一代微流控化学 | +6.0% |
| ├ SG&A | $1,074M | 23.1% of rev | 全球生命科学大客户与医院直销网络 | +5.0% |
| 营业利润 (Operating Income) | $1,018M | 21.9% | 剥离 Grail 消除巨额经营亏损,营业利润率回升至 21.9% | +32.0% Y/Y |
| 净利润 (Net Income) | $810M | 17.4% | 甩掉历史包袱,Non-GAAP 净利润重回高增长通道 | +35.0% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                     ILLUMINA (ILMN) BUY-SIDE SCORECARD                      │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +8.2%          │ Gross Margin: 67.0% ($3.12B 毛利润)            │
│ Operating Margin: 21.9%        │ Net Income: $810M (净利率 17.4%)               │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 全球测序仪绝对霸主: 占领全球 75%+ 测序数据产出,标准制定者地位不可撼动                                   │
│ ★ 剃须刀-刀片盈利模式: 耗材占总营收 68%,提供极具可预测性的高毛利现金流                                    │
│ ★ NovaSeq X 进入收获期: 单机耗材产出大幅爬坡,200 美元基因组打开科研与临床大门                            │
│ ★ 监管黑天鹅彻底出清: 剥离 Grail 卸下沉重包袱,现金流与利润率迎来系统性修复                                 │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 重回纯粹高毛利模式:剥离 Grail 彻底消除了资本市场对公司管理层乱烧钱的折价恐惧,ROE 将迎强势均值回归。
- 全球测序标准缔造者:全球海量文献与临床数据库均基于其格式构建,软件分析管线牢牢绑定 Illumina 生态。
- 低测序成本撬动海量新需求:200 美元基因组将全基因组测序由少数富人和重病患者下沉至常规肿瘤筛查与新生儿普筛。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议