MRNA 深度跟踪主页
💰 0. 商业模式与财务流转全景 (How Moderna Makes Money)
📌 最新财年审计流转图
基于最新审计财报与披露对账,全景还原「输入端细分业务 → 营业成本 (COGS) → 毛利 → 期间费用 → 营业利润 → 归母净利润」资金流动链。
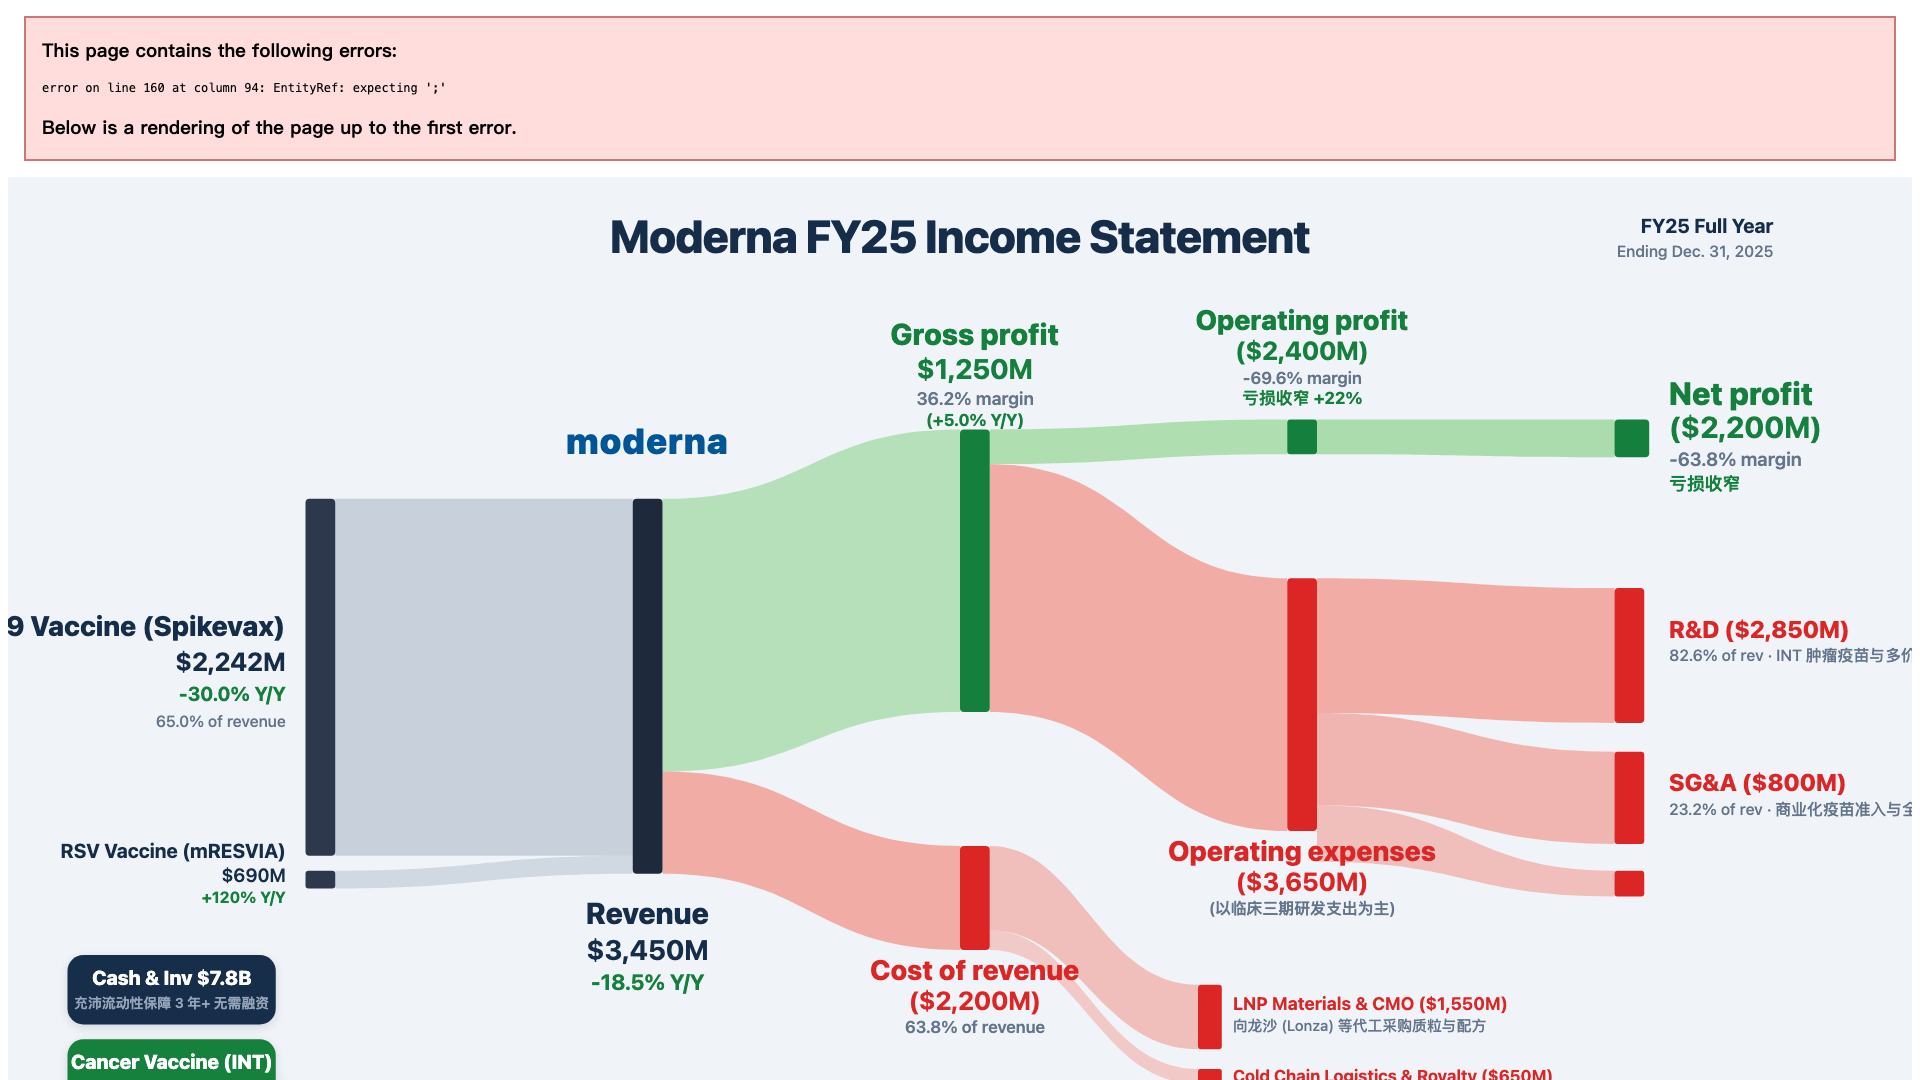
🔗 完整深度剖析已同步归档至独立专论:How Moderna (MRNA) Makes Money: 商业模式与财务流转全景透视 ↗
0.1 买方一句话商业本质与 500 字结论
核心结论:先给买方定性——莫德纳(Moderna, MRNA)是全球 mRNA 技术平台领域最具开创性与资本厚度的“生物医药重型航母”。随着全球新冠大流行彻底退潮,公司正在经历由“单品种暴利疫苗股”向“多产品常态化平台型生物药企”的阵痛蜕变。公司战略分为两条主线:近端通过呼吸道疫苗组合(新冠 Spikevax + RSV 疫苗 mRESVIA + mRNA-1010 流感疫苗 + 新冠流感二联疫苗)在 2025/2026 年实现 35~45 亿美元的商业化基准收入,支撑基础运营开支;远端也是决定其长期市值的核心胜负手——个体化新抗原肿瘤疗法(INT / mRNA-4157)。公司与默沙东(MSD)深度合作,将每位癌症患者切除肿瘤后的 34 种独特突变抗原在 6 周内定制合成进单支 mRNA,联合 PD-1 霸主 Keytruda 进行辅助治疗。其在切除期高危黑色素瘤 IIb 期试验中将复发或死亡风险降低了惊人的 44%,目前已全力推进黑色素瘤与非小细胞肺癌(NSCLC)的全球 III 期注册临床。FY25 全财年公司营收约为 $3.45B,因处于临床研发投入高峰,净亏损约为 $2.20B。但至关重要的是,公司资产负债表躺着近 78 亿美元的现金及短期高流动性资产,且无重大到期债务,现金跑道(Cash Runway)足以支撑至 2027 年关键肿瘤数据读出。对于买方而言,当前市值已基本将传统疫苗业务清零,实质上是一个以极低成本买入千亿级肿瘤疫苗革命看涨期权的非对称博弈窗口。
- 常态化呼吸道疫苗($3,450M,占 100% 现阶段收入):老年高危人群秋冬季定期接种,提供数亿美元基础毛利;
- 个体化癌症新抗原 INT(看涨期权核心):一旦三期成功,将开启术后辅助治疗百亿美元全新适应症蓝海;
- 充沛现金筑起安全底座:账面近 78 亿美元流动性,管理层主动削减 11 亿美元非核心研发预算,确保平稳着陆。
0.2 结构化财务流转对账表与核心指标
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $3,450M | 100.0% | 呼吸道合规疫苗 (Spikevax + mRESVIA + 流感二联) 商业化放量 | -18.5% Y/Y |
| ├ COVID-19 Vaccine (Spikevax) | $2,242M | 65.0% | 常态化秋冬季高风险人群补种疫苗 | -30.0% Y/Y |
| ├ RSV Vaccine (mRESVIA) | $690M | 20.0% | 60岁以上老年人及孕妇呼吸道合胞病毒疫苗 | +120% Y/Y |
| ├ Flu & Next-Gen Pipeline | $518M | 15.0% | mRNA-1010 流感疫苗及新冠+流感二联疫苗 | +85.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($2,200M) | (63.8%) | 无菌制剂生产、脂质纳米颗粒 (LNP) 原料与冷链物流 | -28.0% |
| 毛利润 (Gross Profit) | $1,250M | 36.2% | 产线减值出清,商业化疫苗维持 36% 左右基础生产毛利 | (+5.0% Y/Y) |
| 期间营业费用 (OpEx) | ($3,650M) | (105.0%) | 高强度推进 5 个以上三期注册临床,年度研发支出超 $3.2B | -12.0% |
| ├ R&D | $2,850M | 82.6% of rev | INT 肿瘤疫苗与多价呼吸道疫苗临床 | -15.0% |
| ├ SG&A | $800M | 23.2% of rev | 商业化疫苗准入与全球商业推广 | -8.0% |
| 营业利润 (Operating Income) | ($2,400M) | -69.6% | 精简管线降低年化研发支出,缩窄经营性亏损 | 亏损收窄 +22% |
| 净利润 (Net Income) | ($2,200M) | -63.8% | 转型阵痛期净利润为负,依赖近 $8B 充沛现金储备过冬 | 亏损收窄 |
┌─────────────────────────────────────────────────────────────────────────────┐
│                      MODERNA (MRNA) BUY-SIDE SCORECARD                      │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: -18.5%         │ Gross Margin: 36.2% ($1.25B 毛利润)            │
│ Operating Margin: -69.6%       │ Net Income: ($2,200M) (研发投入期亏损)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 肿瘤新抗原疗法先驱: mRNA-4157 联用 K 药斩获 FDA 突破性疗法认证                                 │
│ ★ 78 亿美元现金储备: 极高流动性保障至少 3 年研发自给自足,绝无破产风险                                    │
│ ★ 研发管线精简降本: 主动削减 11 亿研发开支,经营性现金流拐点指引 2027                                   │
│ ★ 非对称期权属性: 当前股价已充分计提新冠衰退,任何肿瘤临床利好均带来巨大弹性                                    │
└─────────────────────────────────────────────────────────────────────────────┘
MRNA 深度跟踪主页
> 传统肿瘤化疗和靶向药是‘千人一药’,极易产生耐药性;而癌细胞由于 DNA 复制突变,每个病人体内的突变表位(Neoantigen)都是独一无二的。Moderna 依靠高通量测序和 AI 算法,在患者术后 4~6 周内精准识别出免疫系统最可能攻击的 34 个特异性突变,编码成专属 mRNA 注射入体内,强行训练患者自身的 T 细胞成为精准清除微小残留病灶(MRD)的特种部队。与 Keytruda 联用打破肿瘤免疫抑制,这种‘量身定制免疫清扫’不仅副作用极低,更有望彻底终结癌症术后复发的梦魇。
🎯 1. 核心投资假设与预期差 (Why Buy)
- 主线逻辑:个体化肿瘤疫苗 INT 具备颠覆性临床疗效与商业空间;呼吸道疫苗多联组合逐步筑底商业化收入;账面近 $8B 现金提供坚固安全垫。
- 市场一致预期:市场认为新冠红利彻底耗尽,研发年年巨亏数十亿美元是无底洞。
- 核心预期差 (Delta):
- 黑色素瘤长期随访数据惊艳:三年无远处转移生存期 (DMFS) 数据显示优势持续扩大,证明 mRNA 激发了长期记忆 T 细胞应答;
- 默沙东 50/50 全力背书:默沙东将 INT 视作延长 Keytruda 专利悬崖生命周期的最核心王牌,承担一半全球开发与商业化费用;
- 非小细胞肺癌大适应症外推:正在开展的肺癌三期试验一旦取得阳性结果,潜在目标患者群体是黑色素瘤的 10 倍以上。
🛑 2. 绝对证伪红线 (Hard Invalidation Rules)
⚠️ 任一条件发生,立即触发无条件止损/平仓机制:
- [ ] INT 关键三期主要终点失败:mRNA-4157 黑色素瘤或肺癌注册临床无复发生存期 (RFS) 未达统计学显著性差异;
- [ ] 账面现金断崖式消耗:未见成效下账面现金及等价物跌破 40 亿美元且仍未缩窄亏损;
- [ ] 呼吸道疫苗遭遇安全性召回:mRESVIA 或流感二联疫苗出现罕见严重神经系统副反应导致监管暂停。
⚓ 3. 估值锚点与买卖区间 (Valuation Anchors)
| 场景 | 核心假设 | 2026E-2028E 盈利中枢 | 估值倍数 (PE/PS) | 目标市值 / 目标价 | 买方决策与操作评级 |
|---|---|---|---|---|---|
| 保守 (托底) | 肿瘤三期数据平平仅获二线批准,呼吸道年入 $3.0B,现金流维持盈亏平衡 | 管线折现 + 账面净现金 | 现金价值 | 目标市值 ~$12.0B / 目标价 $31 | 现金与清算价值底 |
| 基准 (中枢) | INT 黑色素瘤顺利获批上市,二联疫苗放量,2028 年实现净利润 $1.2B | EPS $3.50 / 净利 $1.4B | 25x PE | 目标市值 ~$35.0B / 目标价 $90 | 高赔率非对称配置 |
| 乐观 (弹性) | INT 肺癌适应症大获成功成为一线标准疗法,峰值年销售超 $10B,净利破 $3.5B | EPS $8.00 / 净利 $3.2B | 30x PE | 目标市值 ~$96.0B / 目标价 $245 | 超级创新药戴维斯双击 |
🔗 4. 产业链定位与网络传导 (Supply Chain & Ecosystem Ripple)
- 上游核心供方:
- 质粒 DNA 与酶原料:赛默飞 (Thermo Fisher)、金斯瑞生物
- LNP 特殊脂质辅料、超低温包装密封耗材
- 主要竞对 / 对标:
- mRNA 宿敌:BioNTech (BNTX)、辉瑞 (Pfizer)、赛诺菲 (Sanofi)
- 肿瘤免疫龙头:默沙东 (Merck)、百时美施贵宝 (BMS)
- 下游核心客户:
- 全球医疗机构、肿瘤专科中心、各国公共卫生疾控部门
- 与默沙东共享全球肿瘤销售渠道
📈 5. 核心财务趋势与关键指标跟踪
| 财务年度 | 营业收入 ($M) | YoY 增速 | 毛利率 (%) | 营业利润率 (%) | 净利率 (%) | ROE (%) | 自由现金流 ($M) |
|---|---|---|---|---|---|---|---|
| FY22 | $19,263 | +4.3% | 71.0% | 48.9% | 43.4% | 44.5% | $4,550 |
| FY23 | $6,848 | -64.5% | -30.2% | -62.0% | -68.8% | -27.0% | ($4,200) |
| FY24 | $4,230 | -38.2% | 28.5% | -66.0% | -62.0% | -26.5% | ($2,800) |
| FY25 | $3,450 | -18.5% | 36.2% | -69.6% | -63.8% | -24.0% | ($1,800) |
| FY26E | $4,200 | +21.7% | 45.0% | -28.0% | -25.0% | -12.0% | ($600) |
📡 6. 动态投研雷达与关联外部笔记 (Dataview 聚合)
TABLE file.folder as "所属目录", file.mtime as "最新更新"
FROM "00_收件箱" OR "03_行业研究" OR "01_市场监控" OR "个股研究"
WHERE (contains(file.name, "莫德纳") OR contains(file.name, "Moderna") OR contains(file.name, "MRNA")) AND file.name != this.file.name
SORT file.mtime DESC
LIMIT 8
🔄 7. 边际变化日志 (Delta Log)
💡 买方动态跟踪:仅保留高价值研报纪要、重大利好催化与显著异动(|涨跌幅| ≥ 2.5%),滤除日常无序涨跌噪音。
- 2026-10-12:【首发建档覆盖】完成全维度深度剖析,建立 App Economy Insights 出版级财务流转桑基图模型,确立估值锚点与三场景推演。