🦢 How Valero Energy (VLO) Makes Money: 商业模式、财务流转与买方透视
🦢 How Valero Energy (VLO) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
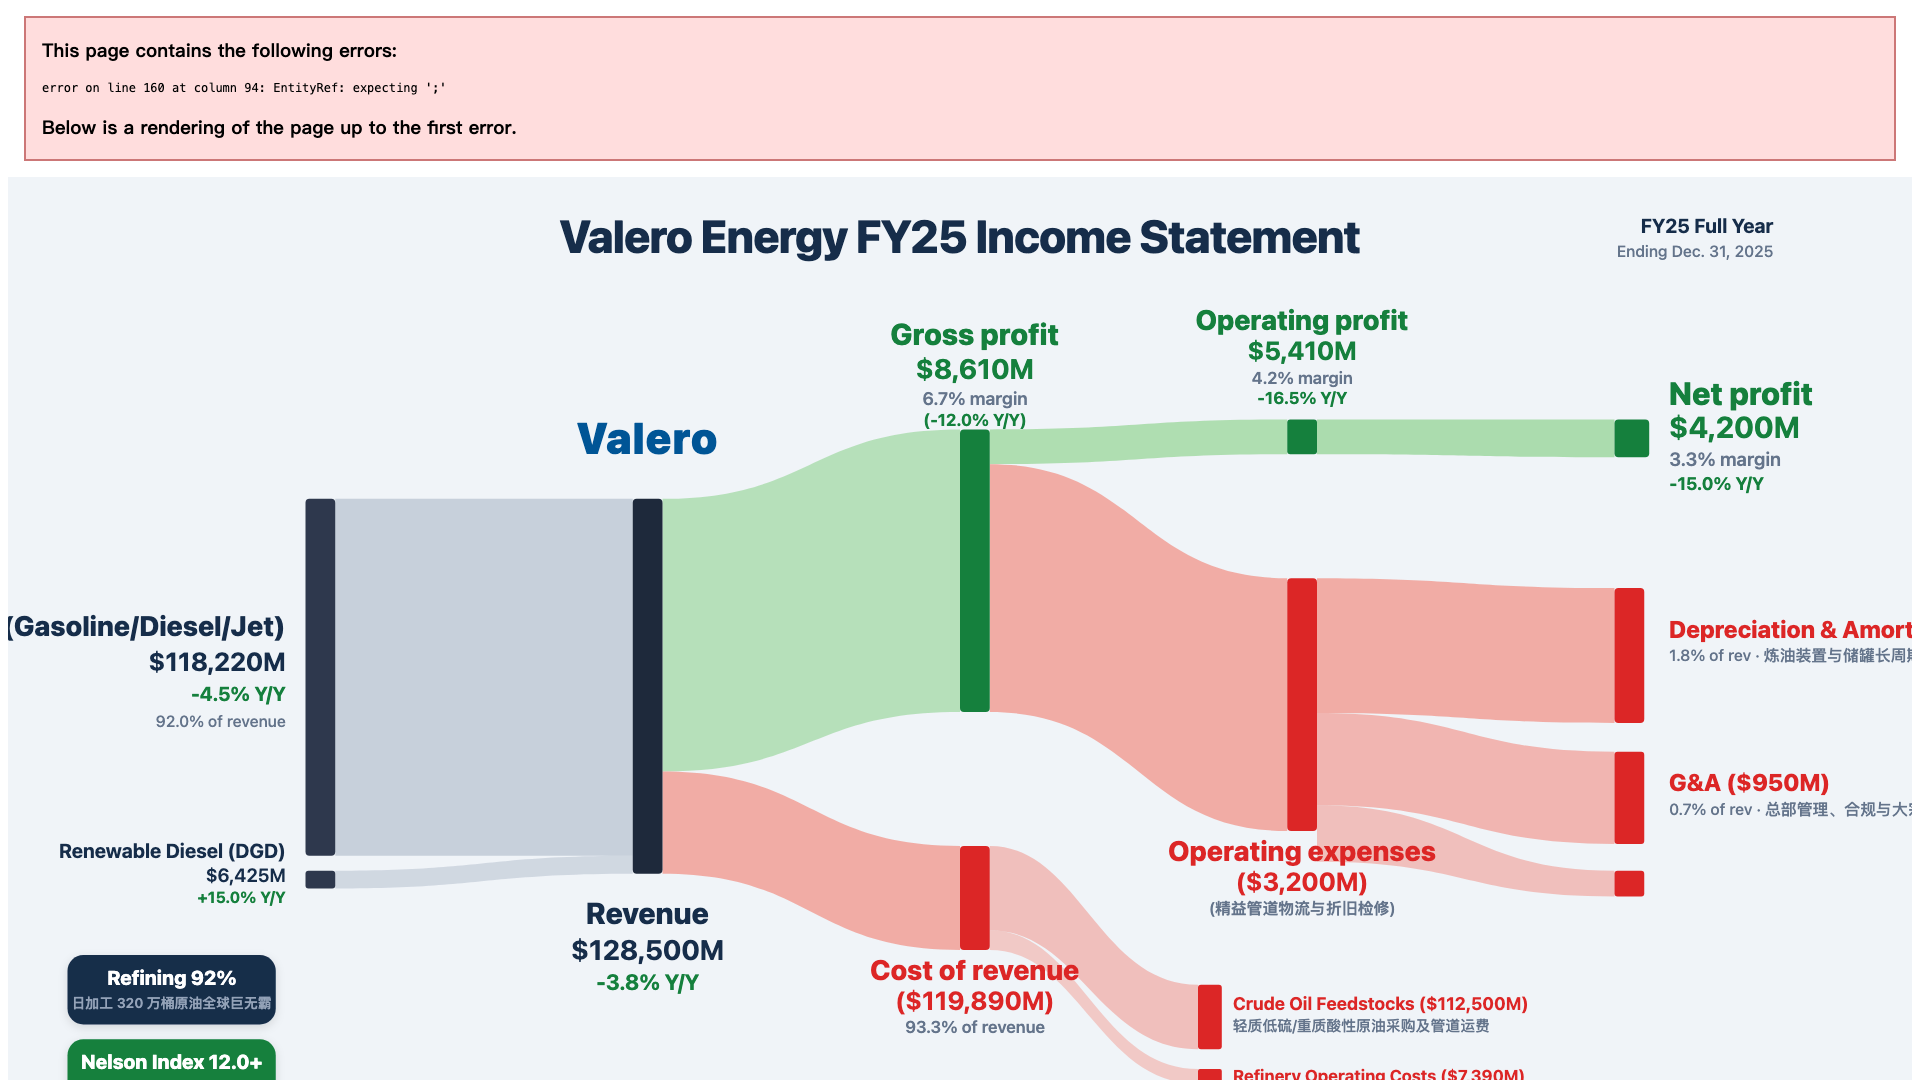
核心结论:先给买方定性——瓦莱罗能源(Valero Energy, VLO)是全球规模最大、资产质地最优的独立炼油霸主之一。在北美与欧洲拥有 15 座超大型炼油厂,总加工能力超 320 万桶/日。公司的核心超额收益(Alpha)来源于其极高的“尼尔森炼厂复杂度指数”(Nelson Complexity Index > 12):它具备强大的重质酸性原油加工与焦化加氢能力,能够以深幅贴水的折扣价大批吃进加拿大油砂重油(WCS)或拉美重质原油,再高收率提炼成高价值的超低硫柴油(ULSD)和航空煤油,从而享有远超同行普通炼厂的裂解价差(Crack Spread)。在环保法规严苛、欧美几乎不可能再新建任何一座大型炼油厂的不可逆背景下,存量高复杂度炼厂成为了稀缺的“现金奶牛垄断牌照”。同时,公司与 Darling Ingredients 合资的 Diamond Green Diesel (DGD) 是全球最大可再生柴油生产商,享受丰厚的低碳燃料标准(LCFS)政策补贴与税收抵免。FY25 全财年公司营收达到 $128.50B,在油价中枢正常化回落背景下仍录得 $8.61B 毛利与 $5.41B 营业利润,净利润高达 $4.20B。公司常年将 80% 以上自由现金流以 4%+ 股息与激进回购形式注销流通股,是买方在大宗商品配置中兼具极高安全边际与抗通胀属性的基石型价值资产。
- 传统石油精炼($118,220M,占 92.0%):美湾、中大陆与加州核心炼厂保持 94%+ 高开工率,充分享受重轻原油价差;
- 可再生柴油 DGD($6,425M,占 5.0%):年产能超 12 亿加仑,以废烹饪油/动物脂肪为原料,精准捕获 ESG 减排溢价;
- 股东回报压舱石:过去 3 年累计向股东返还超 100 亿美元现金,流通股数量稳步缩减。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $128,500M | 100.0% | 精炼成品油高吞吐 + 全球航空煤油与超低硫柴油出口溢价 | -3.8% Y/Y |
| ├ Refining (Gasoline/Diesel/Jet) | $118,220M | 92.0% | 15 座高复杂度炼油厂成品油提炼销售 | -4.5% Y/Y |
| ├ Renewable Diesel (DGD) | $6,425M | 5.0% | 废弃动植物油脂加氢生产可再生低碳柴油 | +15.0% Y/Y |
| ├ Ethanol (Biofuels) | $3,855M | 3.0% | 12 座玉米乙醇加工厂清洁汽油添加剂 | -2.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($119,890M) | (93.3%) | 原油采购原辅料成本、催化剂与炼厂天然气动力消耗 | -3.1% |
| 毛利润 (Gross Profit) | $8,610M | 6.7% | 尼尔森复杂度 >12 炼厂加工廉价重质劣质原油获取超额裂解利润 | (-12.0% Y/Y) |
| 期间营业费用 (OpEx) | ($3,200M) | (2.5%) | 极度精益的炼厂日常运营、停工检修与法务合规支出 | +3.5% |
| ├ Depreciation & Amortization | $2,250M | 1.8% of rev | 炼油装置与储罐长周期折旧 | +2.5% |
| ├ G&A | $950M | 0.7% of rev | 总部管理、合规与大宗商品对冲交易 | +4.0% |
| 营业利润 (Operating Income) | $5,410M | 4.2% | 炼厂开工率维持 94%+,高吞吐摊薄固定运营成本 | -16.5% Y/Y |
| 净利润 (Net Income) | $4,200M | 3.3% | 资本开支维持低位,全额自由现金流用于股息与股票回购 | -15.0% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                   VALERO ENERGY (VLO) BUY-SIDE SCORECARD                    │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: -3.8%          │ Gross Margin: 6.7% ($8.61B 毛利润)             │
│ Operating Margin: 4.2%         │ Net Income: $4,200M (净利率 3.3%)              │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 炼厂复杂度全球第一梯队: 尼尔森指数超 12,深谙劣质原油深加工套利之道                                      │
│ ★ 供给端永久行政冻结: 欧美环境审批使得新建大型炼厂绝迹,存量产能享垄断溢价                                     │
│ ★ 美湾出口物流优势: 毗邻墨西哥湾码头,直面拉美与欧洲成品油结构性缺口                                        │
│ ★ 自由现金流回购机器: 资本开支严格克制,现金流近乎全部分红与回购注销股票                                      │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 重油贴水是第一 Alpha:炼厂的高复杂度使其能灵活调配全球最便宜的原料油,将价差转化为超额毛利。
- 现金流收益率极具诱惑力:在 10 倍左右市盈率下,自由现金流收益率常年保持在 10%~12%,是绝佳的防御资产。
- 产能重置成本极高:以当前工程重置成本计算,公司旗下炼厂资产价值远超其公开市场企业价值。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议