🦢 How Western Digital (WDC) Makes Money: 商业模式、财务流转与买方透视
🦢 How Western Digital (WDC) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
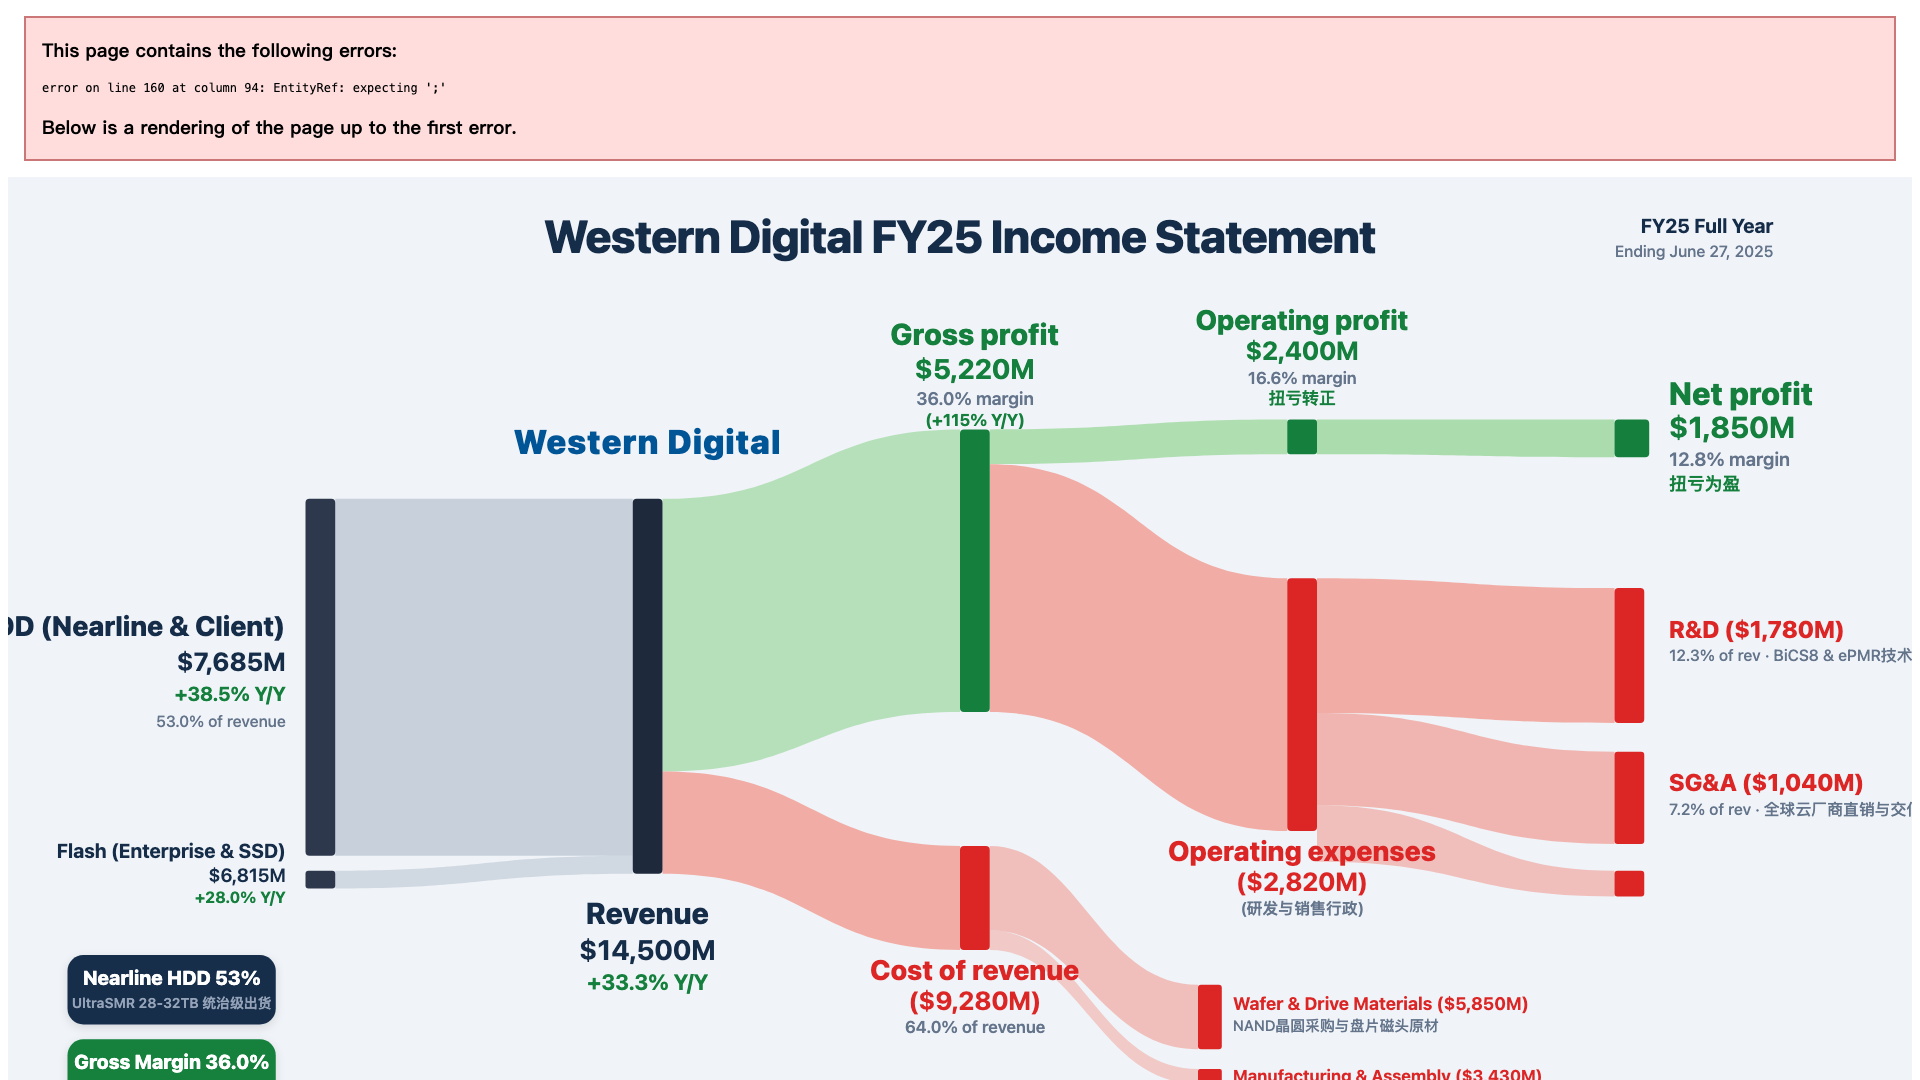
核心结论:先给买方定性——西部数据(Western Digital, WDC)是全球云端大容量存储双寡头之一,同时兼具机械硬盘(HDD)与闪存(NAND Flash)全栈能力。随着大模型训练与多模态 AI 生成海量非结构化温冷数据,云服务商(CSP)对单位 TB 拥有成本(TCO)极度敏感,大容量近线 HDD(28TB~32TB UltraSMR)迎来历史级供需紧平衡,订单能见度拉长至数个季度。同时,WDC 推动将 Flash 业务分拆为独立上市公司,彻底消除多元化折价,让 HDD 专注高现金流分红、Flash 专注捕获周期弹性。FY25 全财年公司营收达到 $14.50B(同比大增 +33.3%),毛利率从上一周期的低谷大幅攀升至 36.0%(毛利 $5.22B),营业利润率录得 16.6%(营业利润 $2.40B),净利润实现 $1.85B 强劲扭亏,展现了经典重资产硬件周期的超级经营杠杆。
- 机械硬盘业务($7,685M,占 53.0%):以 ePMR/UltraSMR 近线大容量盘为主力,深度直供微软 Azure、亚马逊 AWS 与谷歌云;
- 闪存与固态存储($6,815M,占 47.0%):与铠侠合资 BiCS 3D NAND,覆盖高阶企业级 PCIe Gen5 SSD 与消费类闪存;
- 分拆重组释放估值:分拆后 HDD 业务将成为类似 STX 的纯粹高分红现金流资产,Flash 业务享受高贝塔独立定价。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $14,500M | 100.0% | AI 训练温冷数据激增 + 大容量近线盘放量 | +33.3% Y/Y |
| ├ HDD (Nearline & Client) | $7,685M | 53.0% | 以 ePMR/UltraSMR 近线大容量盘为主力 | +38.5% Y/Y |
| ├ Flash (Enterprise & SSD) | $6,815M | 47.0% | 与铠侠合资 BiCS 3D NAND 及企业级 SSD | +28.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($9,280M) | (64.0%) | 高纯盘片基板、磁头晶圆及闪存采购成本 | +12.0% |
| 毛利润 (Gross Profit) | $5,220M | 36.0% | 近线盘供不应求与高密度 SMR 溢价拉动毛利 | (+115% Y/Y) |
| 期间营业费用 (OpEx) | ($2,820M) | (19.5%) | 研发投入聚焦 UltraSMR 与先进闪存架构 | +8.5% |
| ├ R&D | $1,780M | 12.3% of rev | BiCS8 & ePMR技术研发 | +9.0% |
| ├ SG&A | $1,040M | 7.2% of rev | 全球云厂商直销与交付架构 | +7.5% |
| 营业利润 (Operating Income) | $2,400M | 16.6% | 周期底部反弹,重资产固定成本高经营杠杆 | 扭亏转正 |
| 净利润 (Net Income) | $1,850M | 12.8% | 扭亏为盈,经常性自由现金流年化破 $2B | 扭亏为盈 |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                  WESTERN DIGITAL (WDC) BUY-SIDE SCORECARD                   │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +33.3%         │ Gross Margin: 36.0% ($5.22B 毛利润)            │
│ Operating Margin: 16.6%        │ Net Income: $1,850M (净利率 12.8%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 近线存储双寡头: 与希捷瓜分全球 85%+ 云端大容量 HDD 市场,享寡头协同定价权                               │
│ ★ AI 温冷数据刚需: 磁带速度太慢、SSD 成本过高,大容量 HDD 是 AI 归档最优解                             │
│ ★ 分拆消除多元化折价: 闪存与机械盘分拆上市,双轮业务各自对齐行业估值中枢                                      │
│ ★ 经营杠杆弹性惊人: 毛利率自周期谷底狂飙 1600bp,自由现金流年化破 20 亿美元                               │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 温冷数据分层红利:AI 模型产生的大量中间检查点与日志优先存储于 UltraSMR 硬盘,单盘 32TB 以上容量筑牢单价与利润空间。
- 双寡头默契控产:WDC 与 STX 在 HDD 产线扩产上保持高度纪律性,产能受控确保高毛利周期更长。
- 分拆释放套利价值:市场长期给予的综合企业折价将在 Flash 分拆上市后得到系统性修复。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议